电力设备行业研究报告 输配电及控制设备制造的现状与未来趋势
电力设备行业研究报告
输配电及控制设备制造
一、行业概述
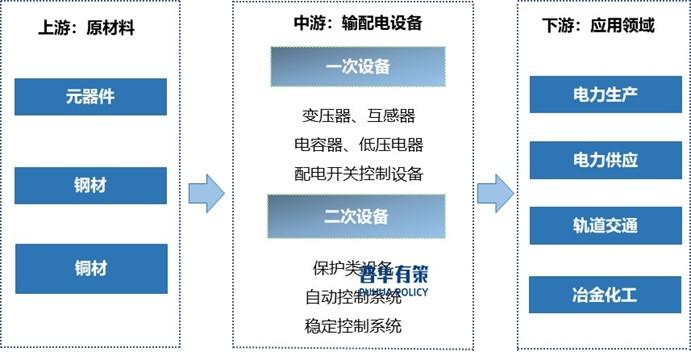
输配电及控制设备制造是电力设备行业的核心组成部分,处于电力系统“发电—输电—变电—配电—用电”链条的中后端,承担着将电能从电源侧安全、高效、可靠地输送至终端用户的关键任务。该领域主要涵盖一次设备(如变压器、开关柜、断路器、GIS组合电器、电线电缆等)和二次设备(如继电保护装置、自动化控制系统、智能电表、配网终端等),是保障电网稳定运行和智能升级的硬件基础。
随着全球能源结构转型、新型电力系统建设加速,以及“双碳”目标的推进,输配电及控制设备制造行业迎来新一轮发展机遇。
二、行业现状分析
1. 市场规模稳步增长
据行业统计数据,2023年我国输配电及控制设备制造市场规模已突破1.2万亿元,近五年年均复合增长率约为8%。增长主要驱动力包括:特高压工程持续建设、配电网改造升级、新能源并网配套需求增加,以及工业与建筑领域用电设备更新。
2. 竞争格局:外资领先高端,内资快速追赶
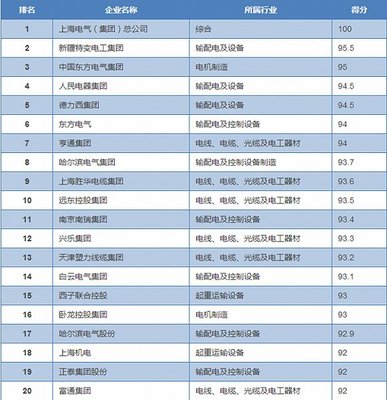
在高端市场,ABB、西门子、施耐德电气等外资企业仍占据较大份额,尤其在高压开关、高端继保、工业自动化控制领域优势明显。内资企业如正泰电器、国电南瑞、许继电气、平高电气、特变电工等,通过技术积累和产业链整合,在中低压设备、智能电表、配网自动化等领域已形成较强竞争力,并逐步向高压、超高压领域渗透。
3. 技术趋势:智能化、环保化、集成化
- 智能化:一二次融合设备、智能传感器、边缘计算终端成为配网建设主流;
- 环保化:SF6气体替代技术(如干燥空气、C4气体)在中压开关柜中加速推广;
- 集成化:预装式变电站、模块化开关柜、紧凑型GIS等减少占地、缩短工期。
三、细分领域表现
| 细分领域 | 主要产品 | 市场特点 | 增长驱动 |
|---------|----------|----------|----------|
| 变压器 | 油浸式、干式、非晶合金 | 特高压和新能源带动大型化、节能化 | 电网投资、能效标准提升 |
| 开关设备 | 断路器、GIS、环网柜 | 中压竞争激烈,高压门槛高 | 配网自动化、环保气体替代 |
| 继保与自动化 | 保护装置、RTU、DTU | 国电南瑞、四方股份等主导 | 智能电网、二次系统改造 |
| 电线电缆 | 高压电缆、特种电缆 | 原材料价格波动大,集中度低 | 城市管廊、海上风电 |
| 智能电表 | 单相/三相智能表 | 国网集采主导,出口增长快 | 泛在电力物联网、海外市场 |
四、驱动因素与挑战
驱动因素
- 电网投资持续高位:“十四五”期间国网、南网计划投资约3万亿元,重点投向配网、数字化和新能源配套。
- 新能源并网需求:风电、光伏大基地建设需要大量升压站、汇集站、开关站设备。
- 设备更新周期:早期投运设备进入更换期,叠加能效标准提升。
- 出海机遇:“一带一路”沿线国家电力基建需求旺盛,中国设备性价比优势明显。
主要挑战
- 原材料价格波动:铜、铝、硅钢片价格波动影响毛利率。
- 应收账款压力:电网客户账期较长,中小企业资金链紧张。
- 技术壁垒:高端市场仍依赖进口,部分核心零部件(如高压真空灭弧室、高端芯片)受制于人。
- 同质化竞争:中低端产品产能过剩,价格战频发。
五、发展趋势展望
- 新型电力系统推动设备升级:高比例新能源、高比例电力电子设备要求输配电设备具备更强的可控性、灵活性和抗扰动能力。
- 数字化与AI融合:数字孪生、AI巡检、 predictive maintenance 将逐步嵌入输配电设备全生命周期管理。
- 绿色低碳制造:环保气体开关、低损耗变压器、可回收材料将成为招标加分项。
- 产业链协同出海:从单一设备出口向“设计+设备+运维”整体方案输出转变。
- 配网侧投资占比提升:未来配电网投资增速将高于主网,带动中低压设备、智能终端需求。
六、投资建议与风险提示
投资建议:
- 关注在配网自动化、智能电表、环保开关等领域有技术储备的龙头企业;
- 关注出海能力强、海外认证齐全的设备商;
- 关注上游原材料成本可控、毛利率稳定的细分冠军。
风险提示:
- 电网投资不及预期;
- 原材料价格大幅上涨;
- 国际贸易壁垒加剧;
- 技术路线变革导致现有产品被替代。
七、
输配电及控制设备制造行业正处于从“传统制造”向“智能制造+绿色制造+服务型制造”转型的关键期。在新型电力系统建设和全球能源转型的大背景下,具备技术创新能力、产业链整合能力和国际化视野的企业,将在下一轮竞争中占据先机。
如若转载,请注明出处:http://www.rjsksb.com/product/51.html
更新时间:2026-10-30 18:43:06