输配电及控制设备市场前景预测与内部控制策略研究报告
一、引言
输配电及控制设备制造业是电力工业的重要组成部分,承担着电能传输、分配、保护与控制的关键功能,是保障电网安全稳定运行、支撑能源转型和新型电力系统建设的基础性产业。随着全球能源结构加速调整、国内“双碳”战略深入推进,以及新型电力系统构建步伐加快,输配电及控制设备行业迎来了前所未有的发展机遇,同时也面临着市场竞争加剧、原材料价格波动、技术迭代加速等多重挑战。在此背景下,系统研究该行业的市场前景,并构建与之相适应的内部控制策略,对于企业把握机遇、防范风险、实现高质量发展具有重要现实意义。
本报告旨在基于宏观经济环境、产业政策导向、下游需求变化及技术演进趋势,对输配电及控制设备市场的未来前景进行预测分析,并在此基础上,从内部控制五要素出发,提出针对性的策略建议,以期为行业企业制定战略规划、优化内部管理提供参考。
二、输配电及控制设备行业概况
2.1 行业定义与分类
输配电及控制设备制造业涵盖从发电端到用电端之间的电能传输、变换、分配、保护、监测与控制所需的各类设备。根据产品功能和应用场景,主要可分为以下几类:
- 变压器类:包括油浸式变压器、干式变压器、箱式变电站等,是实现电压变换的核心设备。
- 开关设备类:包括高压开关柜、环网柜、断路器等,用于电路的通断控制与保护。
- 保护与控制设备类:包括继电保护装置、自动化终端、测控装置等,实现电网的实时监测、故障隔离与自动控制。
- 无功补偿与滤波设备:如电容器、电抗器、SVG等,用于改善电能质量、稳定电压。
- 智能配电设备:如智能电表、配电自动化终端、一二次融合设备等,是智能电网建设的关键组成部分。
2.2 产业链结构
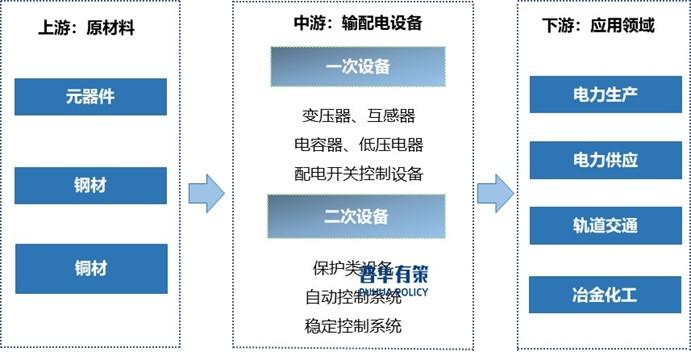
行业上游主要包括铜材、硅钢片、铝材、绝缘材料、电子元器件等原材料供应商;中游为输配电及控制设备制造企业;下游则覆盖电网公司(国家电网、南方电网及地方电网)、发电企业、工业用户、房地产及基础设施建设单位等。其中,电网公司是最主要的下游客户,其投资计划直接影响行业景气度。
三、市场前景预测
3.1 驱动因素分析
(1)政策驱动:新型电力系统建设提速
国家明确提出构建以新能源为主体的新型电力系统,推动电网向能源互联网升级。为此,需要大量投资于配电网改造、智能变电站建设、柔性输电等环节,直接拉动输配电及控制设备需求。
(2)需求驱动:新能源大规模并网
风电、光伏等新能源发电具有间歇性和波动性,对电网的接纳能力提出更高要求。这催生了对智能化控制设备、无功补偿装置、储能变流器等产品的旺盛需求。
(3)投资驱动:电网投资持续高位
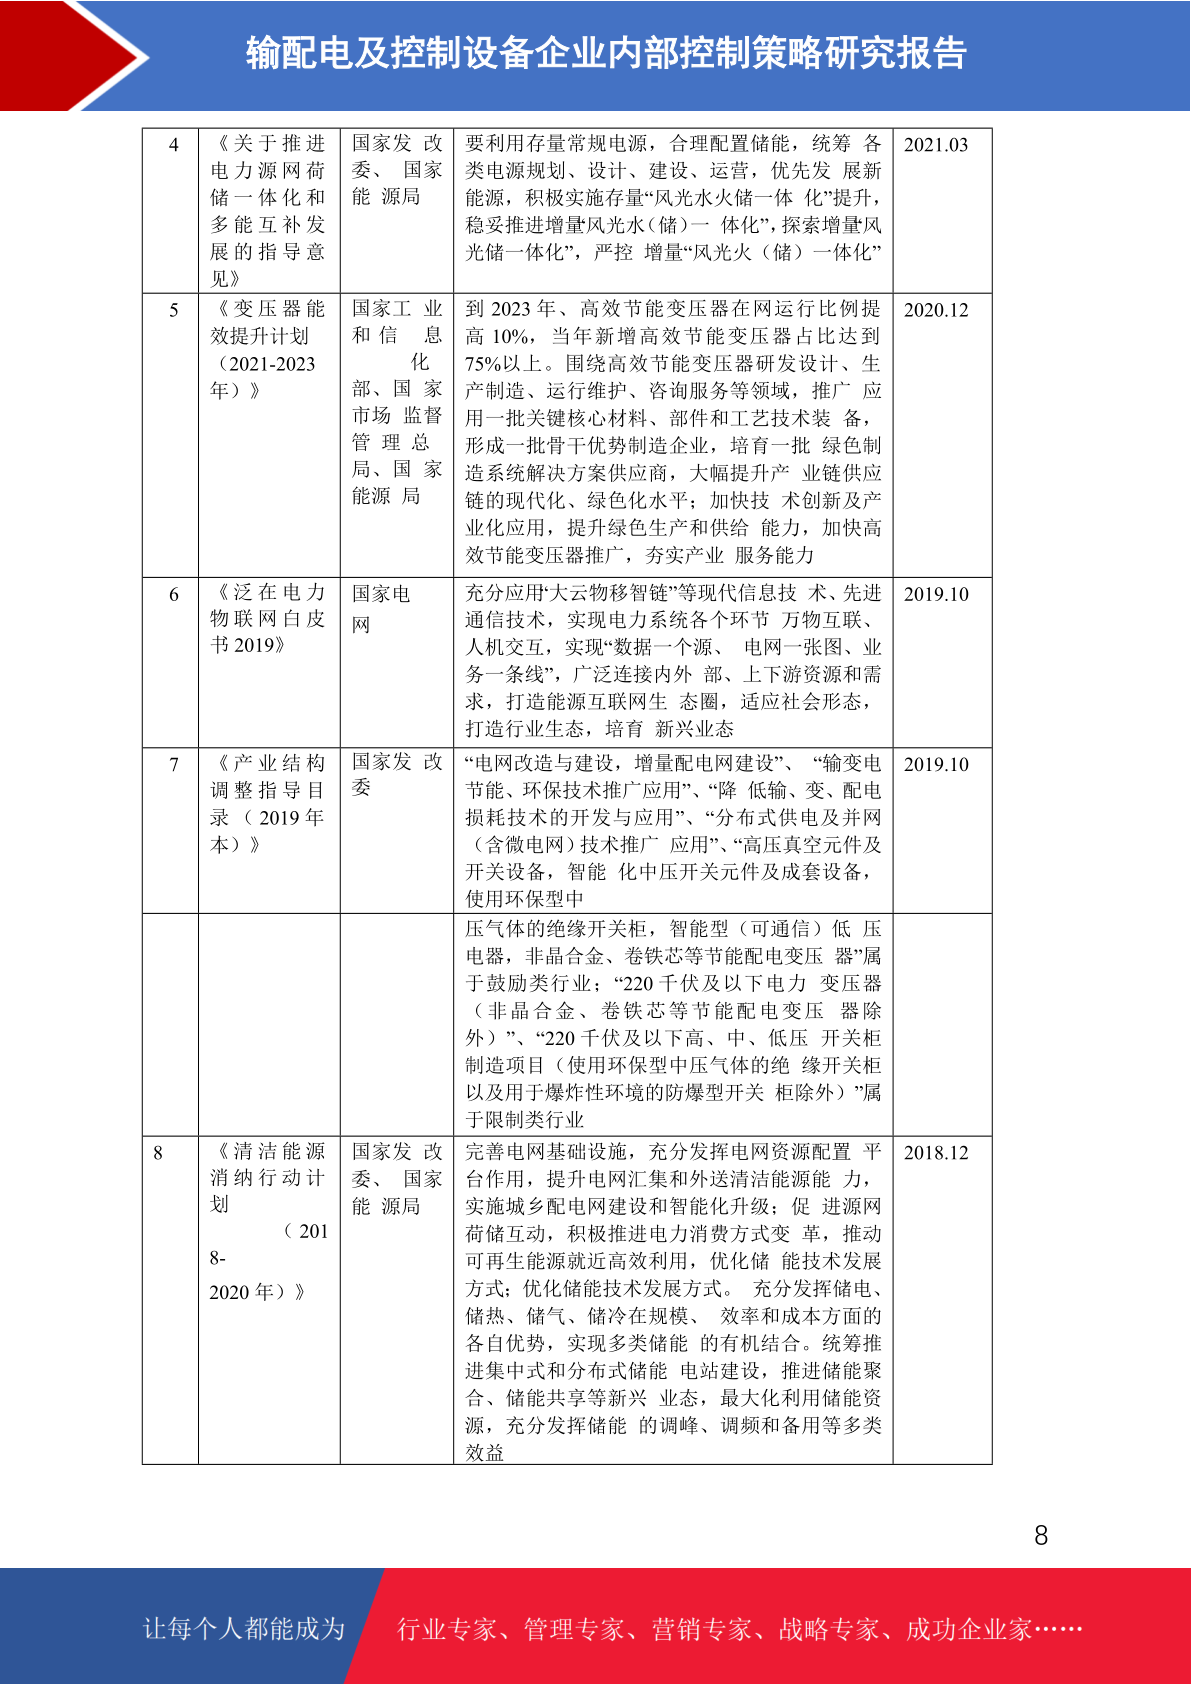
“十四五”期间,国网和南网计划投资总额超过2.9万亿元,重点投向配电网、数字化、新型储能等领域。2024年以来,电网投资保持较快增长,为设备制造企业提供了稳定订单来源。
(4)技术驱动:数字化转型与智能化升级
物联网、大数据、人工智能等技术在电力领域的融合应用,推动输配电设备向智能化、模块化、一二次融合方向发展,企业需不断进行产品迭代以保持竞争力。
3.2 市场规模预测
根据多家研究机构数据,2023年中国输配电及控制设备市场规模约为1.2万亿元,预计到2028年将突破1.8万亿元,年均复合增长率约为8%-10%。其中,智能配电设备、新能源配套设备增速将显著高于行业平均水平。
细分领域中,配电自动化设备、智能电表、一二次融合成套设备、储能变流器等产品有望保持两位数增长;传统变压器、开关柜等产品增速相对平稳,但存在结构性升级机会。
3.3 竞争格局与趋势
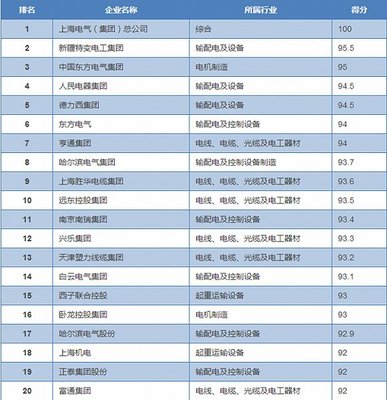
行业整体集中度较低,企业数量众多,市场竞争激烈。头部企业如国电南瑞、许继电气、平高电气、特变电工等凭借技术、品牌和渠道优势占据较大份额,而大量中小企业则集中在细分市场或区域市场。
未来竞争趋势将呈现以下特点:
- 技术壁垒提升:智能、环保、高可靠性产品成为竞争焦点。
- 产业链整合加速:企业通过并购、战略合作延伸产业链,提升综合服务能力。
- 国际化步伐加快:借“一带一路”东风,龙头企业加速拓展海外市场。
- 绿色低碳导向:环保型气体绝缘设备、高效节能变压器等产品需求上升。
四、行业面临的主要风险
- 原材料价格波动风险:铜、硅钢等原材料成本占比较高,价格波动直接影响利润。
- 市场竞争加剧风险:低价竞争、同质化竞争现象依然存在。
- 技术迭代风险:若研发投入不足或方向偏差,可能错失市场机遇。
- 应收账款回收风险:下游客户付款周期较长,现金流压力大。
- 政策变动风险:电网投资计划、产业政策调整可能带来不确定性。
五、内部控制策略建议
为应对上述风险、把握市场机遇,输配电及控制设备企业应构建完善的内部控制体系,从以下五个方面着手:
5.1 控制环境
- 完善公司治理结构,明确董事会、监事会和经理层的职责权限,形成科学决策、有效监督的机制。
- 树立风险管理和合规经营文化,将内控理念融入企业价值观和日常行为规范c。
- 设立专门的风险管理委员会或内控部门,定期评估内控有效性。
5.2 风险评估
- 建立动态的风险识别与评估机制,定期扫描宏观经济、产业政策、技术趋势、市场竞争等外部风险。
- 针对原材料价格风险,可采用套期保值、集中采购、长期协议等方式对冲。
- 针对应收账款风险,加强客户信用评级,完善合同评审和催收制度。
5.3 控制活动
- 销售与收款循环:严格客户信用管理,建立应收账款账龄分析制度,将回款指标纳入绩效考核。
- 采购与付款循环:推行比价采购、招标采购,建立供应商准入与评价体系,防范舞弊。
- 生产与成本循环:实施精益生产,加强成本核算与分析,降低材料损耗和制造费用。
- 研发与创新循环:规范研发项目立项、评审、验收流程,保护知识产权,提高研发投入产出效率。
- 资金管理:优化资金结构,加强现金流预算管理,确保资金安全。
5.4 信息与沟通
- 建立统一的信息化管理平台,实现财务、采购、销售、生产等数据的集成与共享。
- 完善内部报告体系,确保管理层及时获取准确、完整的经营和风险信息。
- 建立反舞弊举报渠道,鼓励员工举报违规行为。
5.5 内部监督
- 建立内部审计制度,定期对内控关键环节进行专项审计。
- 对内控缺陷实行清单化管理,明确整改责任人与时限,跟踪整改效果。
- 将内控评价结果与绩效考核挂钩,形成激励约束机制。
六、结论与展望
输配电及控制设备行业正处在能源革命与技术变革的交汇点:一方面,电网投资高企、新能源并网、数字化转型带来广阔市场空间;另一方面,竞争加剧、成本压力、技术门槛提升也使企业面临严峻挑战。具备技术创新能力、市场快速响应能力和稳健内控体系的企业将更有可能脱颖而出。
建议企业密切跟踪政策动向和市场需求变化,持续加大研发投入,优化产品结构,同时将内部控制作为战略执行的保障机制,不断提升风险防范能力和经营管理水平,从而在激烈的市场竞争中实现可持续、高质量发展。
(注:本报告为模拟研究,不包含实际下载链接,内容基于公开资料与行业逻辑构建,仅供参考。)
如若转载,请注明出处:http://www.rjsksb.com/product/55.html
更新时间:2026-10-30 00:08:20